

PONTIANAK – Program Kredit Usaha Rakyat (KUR) Bank Kalbar menjadi salah satu akses pembiayaan yang dimanfaatkan pelaku usaha mikro, kecil, dan menengah (UMKM) di Pontianak untuk mengembangkan bisnis mereka.
Melalui program tersebut, pelaku usaha dapat memperoleh tambahan modal untuk mendukung pengembangan usaha. Sejumlah penerima KUR mengaku terbantu dengan proses pengajuan yang dinilai mudah dan cepat.
Salah satunya Andi Tanjanya, pemilik toko kelontong Pontara yang berlokasi di Jalan Parit Makmur, Pontianak. Ia mengaku bersyukur mendapatkan tambahan modal usaha melalui fasilitas KUR Bank Kalbar.
Andi mengatakan, awalnya ia mengira proses pengajuan pinjaman akan membutuhkan waktu lama dan prosedur yang rumit. Namun, pengalaman yang dialaminya justru berbeda.
“Ini yang cukup membuat saya kaget. Awalnya saya pikir pengajuannya ribet dan lama, tetapi setelah disambut di Bank Kalbar, prosesnya ternyata sangat cepat,” ungkap Andi, Kamis (12/11/2026).
Sebagai penerus generasi kedua usaha keluarganya, Andi menilai tambahan modal tersebut membantu dirinya dalam mengembangkan usaha toko kelontong yang dikelolanya.
Ia juga menyebutkan bahwa plafon pinjaman yang disetujui sesuai dengan jumlah yang diajukannya.
“Plafonnya sesuai yang saya ajukan, tidak ada pengurangan,” tambahnya.
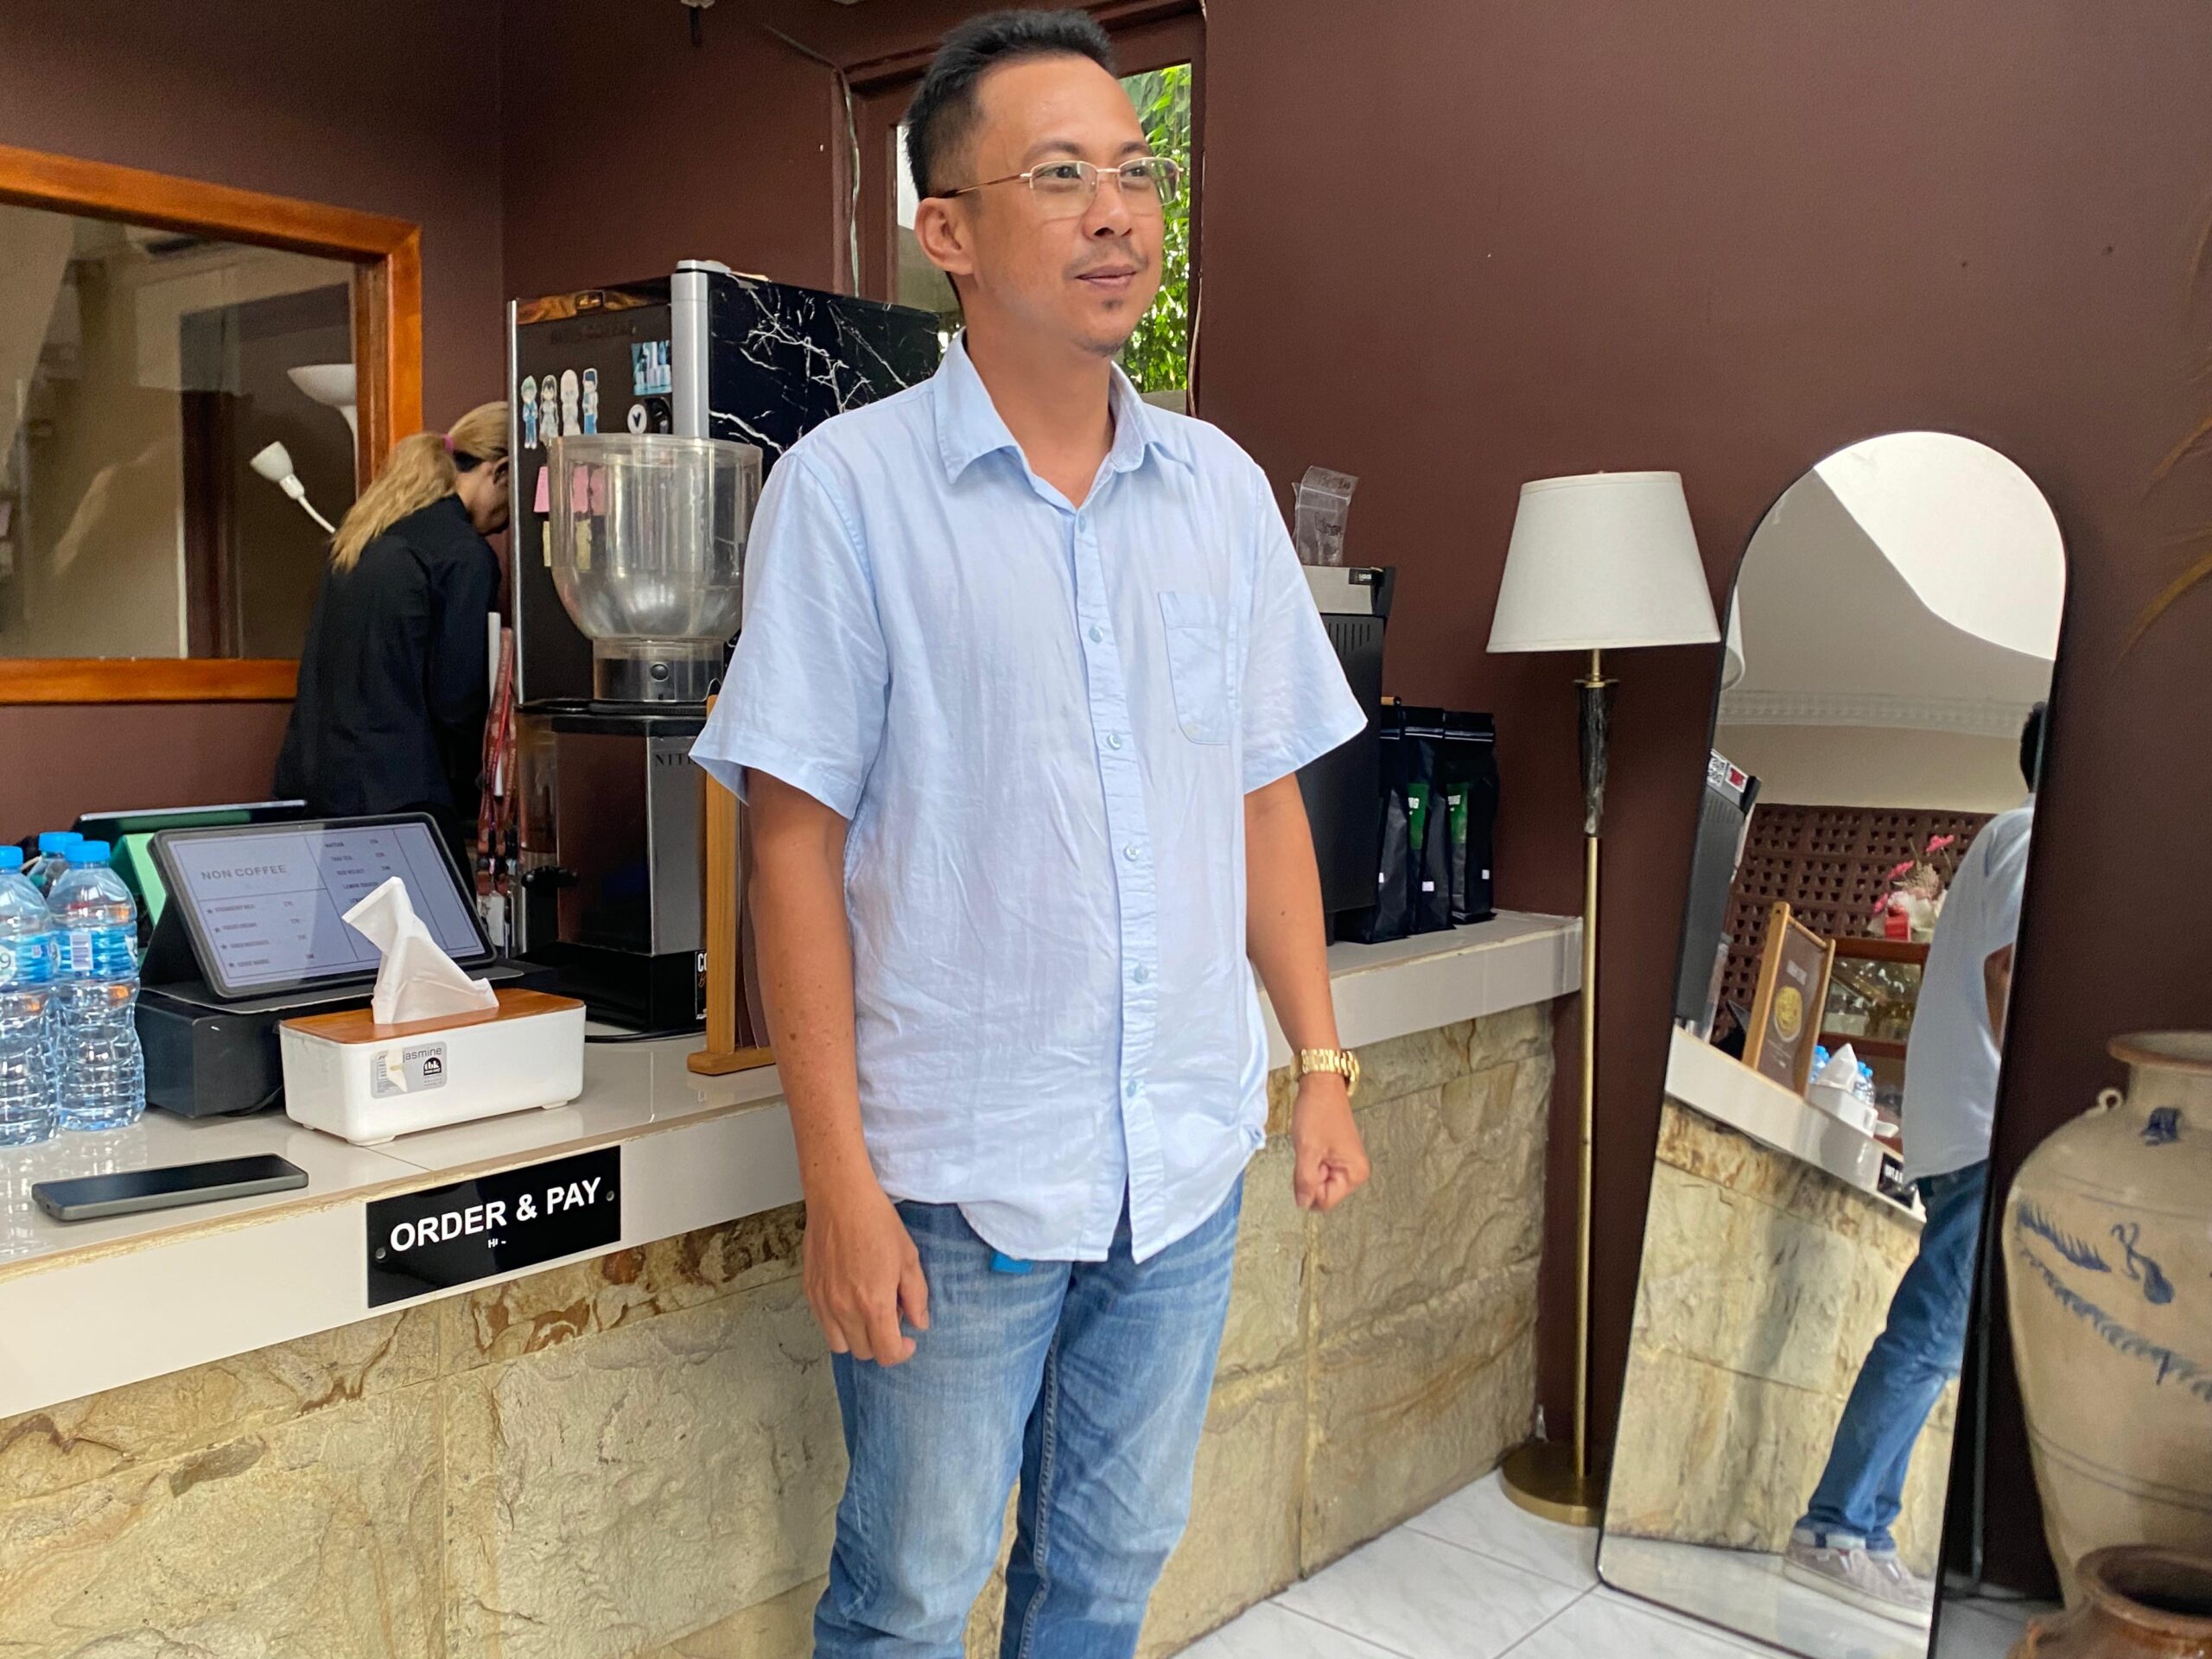
Pengalaman serupa disampaikan Muhammad Taufan, pemilik Coffee Shop Nitis Reinkarnasi. Ia mengaku telah memanfaatkan fasilitas KUR Bank Kalbar Syariah sejak dua tahun lalu.
Taufan mengetahui program tersebut dari informasi mengenai layanan KUR yang tersedia di Bank Kalbar Syariah. Setelah mengajukan permohonan, ia mengaku proses pencairan berjalan relatif mudah dan cepat.
“Dua tahun yang lalu saya mendapat kabar bahwa di Bank Kalbar Syariah ada KUR juga. Jadi, saya ajukan dan prosesnya mudah serta cepat. Saya mengajukan Rp110 juta dan disetujui dengan nominal yang sama, tidak ada pengurangan,” ujar Taufan.
Menurutnya, tambahan modal dari KUR tersebut memberikan kesempatan untuk memperluas kegiatan usaha Coffee Shop Nitis Reinkarnasi.
Pengalaman kedua pelaku usaha tersebut menunjukkan bahwa akses pembiayaan menjadi salah satu faktor yang dapat mendukung pengembangan UMKM, khususnya dalam memenuhi kebutuhan modal usaha.
(UL)